Decisão unânime restabeleceu medidas sobre imóveis, participações societárias, créditos e receitas de arrendamentos vinculadas às demais execuções fiscais
Uma cobrança de IPTU que começou em R$ 21,6 mil acabou inserida em uma disputa judicial que hoje envolve quase R$ 69 milhões em débitos fiscais atribuídos ao empresário Carlos Daly Dalcol Trevisan, proprietário da Lagoa Trevisan, em Cuiabá. Ao analisar o caso, o Tribunal de Justiça de Mato Grosso (TJMT) decidiu reativar as penhoras e os bloqueios que garantem as demais execuções fiscais reunidas no processo.
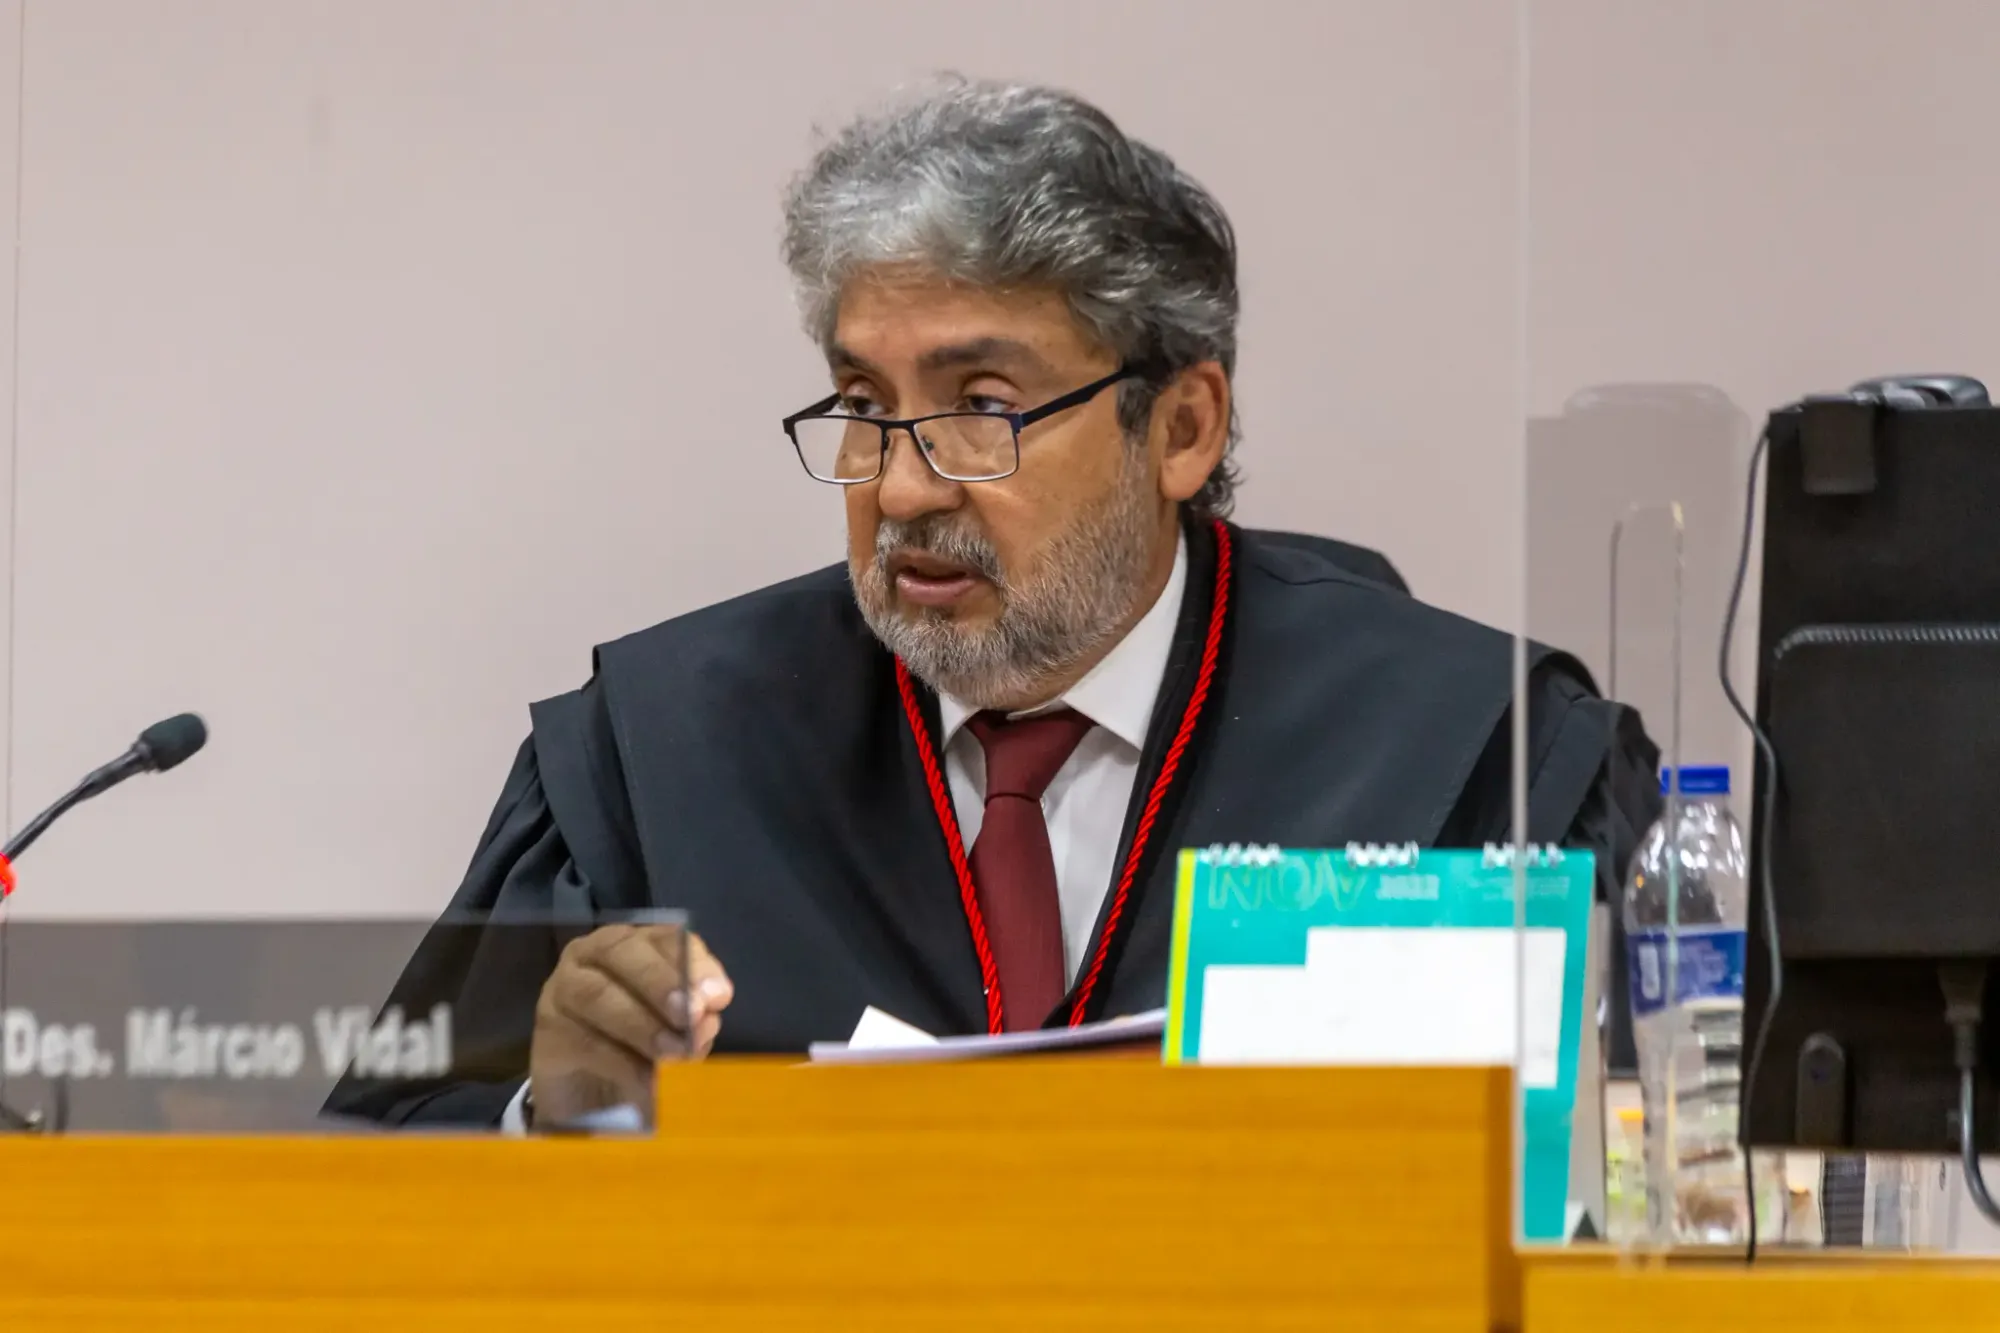
O julgamento ocorreu em 29 de setembro na Terceira Câmara de Direito Público e Coletivo. Por unanimidade, os desembargadores acompanharam o voto do relator, Márcio Vidal, e modificaram parcialmente uma decisão de primeira instância que havia liberado o patrimônio alcançado pelas medidas judiciais.
Notícias exclusivas no WhatsApp acessando o link: (clique aqui)
Seja nosso seguidor no Instagram (clique aqui)
Seja nosso seguidor no X antigo Twiter (clique aqui)
O processo que concentrou as cobranças teve origem em uma execução de IPTU no valor de R$ 21,6 mil. Com a reunião de outros débitos fiscais existentes contra Trevisan, entretanto, o montante discutido chegou a R$ 68.919.632,20.
Antes da controvérsia chegar ao Tribunal, imóveis, participações em empresas, créditos e receitas provenientes de arrendamentos rurais haviam sido alcançados por medidas de constrição. Valores pagos por arrendatários também deveriam ser depositados judicialmente como garantia das cobranças.
A defesa conseguiu suspender essas medidas em abril, ao questionar uma das Certidões de Dívida Ativa (CDAs). A discussão envolvia especificamente a cobrança de IPTU.
Entre os argumentos apresentados estava o de que a propriedade teria utilização rural e, por isso, estaria sujeita ao Imposto sobre a Propriedade Territorial Rural (ITR), em vez do tributo municipal. Também foram levantados questionamentos sobre a forma de cálculo do IPTU.
Na primeira instância, os argumentos levaram à suspensão da execução e à liberação dos bens e recursos até então bloqueados. A decisão considerou, entre outros pontos, possíveis problemas no cadastro da propriedade e a falta de participação do Ministério Público, diante do fato de Trevisan estar submetido à curatela.
A Prefeitura de Cuiabá contestou a extensão dessa decisão. No recurso, sustentou que aquela execução funcionava como processo centralizador de várias cobranças contra o mesmo contribuinte e que um eventual problema relacionado ao IPTU não deveria interferir em débitos originados de outras obrigações fiscais.
Ao reexaminar os autos, Márcio Vidal identificou problemas na CDA nº 1.074.134. Conforme apontado no julgamento, havia divergência nas datas referentes à constituição do crédito e o imóvel aparecia no cadastro com a situação “Inativa-Baixado”, em decorrência de duplicidade cadastral.
Por essa razão, o TJMT preservou a liberação dos valores ligados especificamente a essa certidão.
O entendimento foi diferente em relação às demais cobranças. Para o colegiado, as inconsistências verificadas no débito de IPTU não poderiam, por si só, paralisar todas as outras execuções que foram agrupadas no mesmo processo e que, juntas, representam a maior parte dos R$ 68,9 milhões cobrados.
A Câmara também afastou a tese de nulidade automática das medidas pela ausência de intervenção do Ministério Público. Segundo o entendimento adotado no julgamento, seria necessário apontar quais atos processuais teriam sido efetivamente prejudicados e demonstrar a existência de prejuízo.
Com a decisão, os bloqueios e as penhoras vinculados às demais dívidas voltam a produzir efeitos para garantir a cobrança. A exceção permanece restrita aos valores relacionados à CDA de IPTU na qual foram identificadas as inconsistências.